Vue d’ensemble : la nouvelle taxe sur les jets privés en France
La France a instauré, à compter du 1er mars 2025, une nouvelle taxe passagers importante sur les vols en jet privé au départ des aéroports français. Selon le type d’appareil et la distance du vol, elle va de 210 € à 2 100 € par passager, soit une hausse pouvant atteindre 300 % par rapport aux taxes aériennes précédentes. Pour les clients de Fliteline, cela signifie des coûts nettement plus élevés au départ de la France : un vol en jet vers une autre destination européenne coûte 420 € de plus par passager. La taxe s’applique à tous les passagers, quel que soit le motif du vol, sans exonération actuelle pour l’aviation d’affaires, et elle est calculée sur la base de distances standardisées depuis l’aéroport Paris Charles de Gaulle.
Les exploitants de l’aviation privée et les organisations professionnelles ont exprimé de vives inquiétudes quant à l’impact possible de cette taxe sur les voyages d’affaires et les investissements en France. Fliteline propose plusieurs stratégies pour limiter ces coûts, notamment l’optimisation des itinéraires, le choix d’un autre type d’appareil et un autre point de départ. Pour comprendre comment cette taxe s’inscrit dans le coût global d’un vol affrété, notre guide des prix de l’affrètement de jet privé présente les principaux postes de coût.
La nouvelle taxe française sur les passagers : l’essentiel
Le gouvernement français a mis en place une nouvelle taxe sur le transport aérien de passagers (également appelée taxe de solidarité ou TSBA, taxe de solidarité sur les billets d’avion) qui s’applique à tous les passagers au départ des aéroports français à bord de jets privés. Cette taxe fait partie du budget 2025 de la France. Elle a été proposée pour la première fois en octobre 2024 par l’ancien Premier ministre Michel Barnier, parmi plusieurs mesures d’économies budgétaires.
Le montant de la taxe dépend de deux facteurs principaux :
- —la distance du vol (catégorie de destination)
- —le type d’appareil (turbopropulseur ou réacteur)
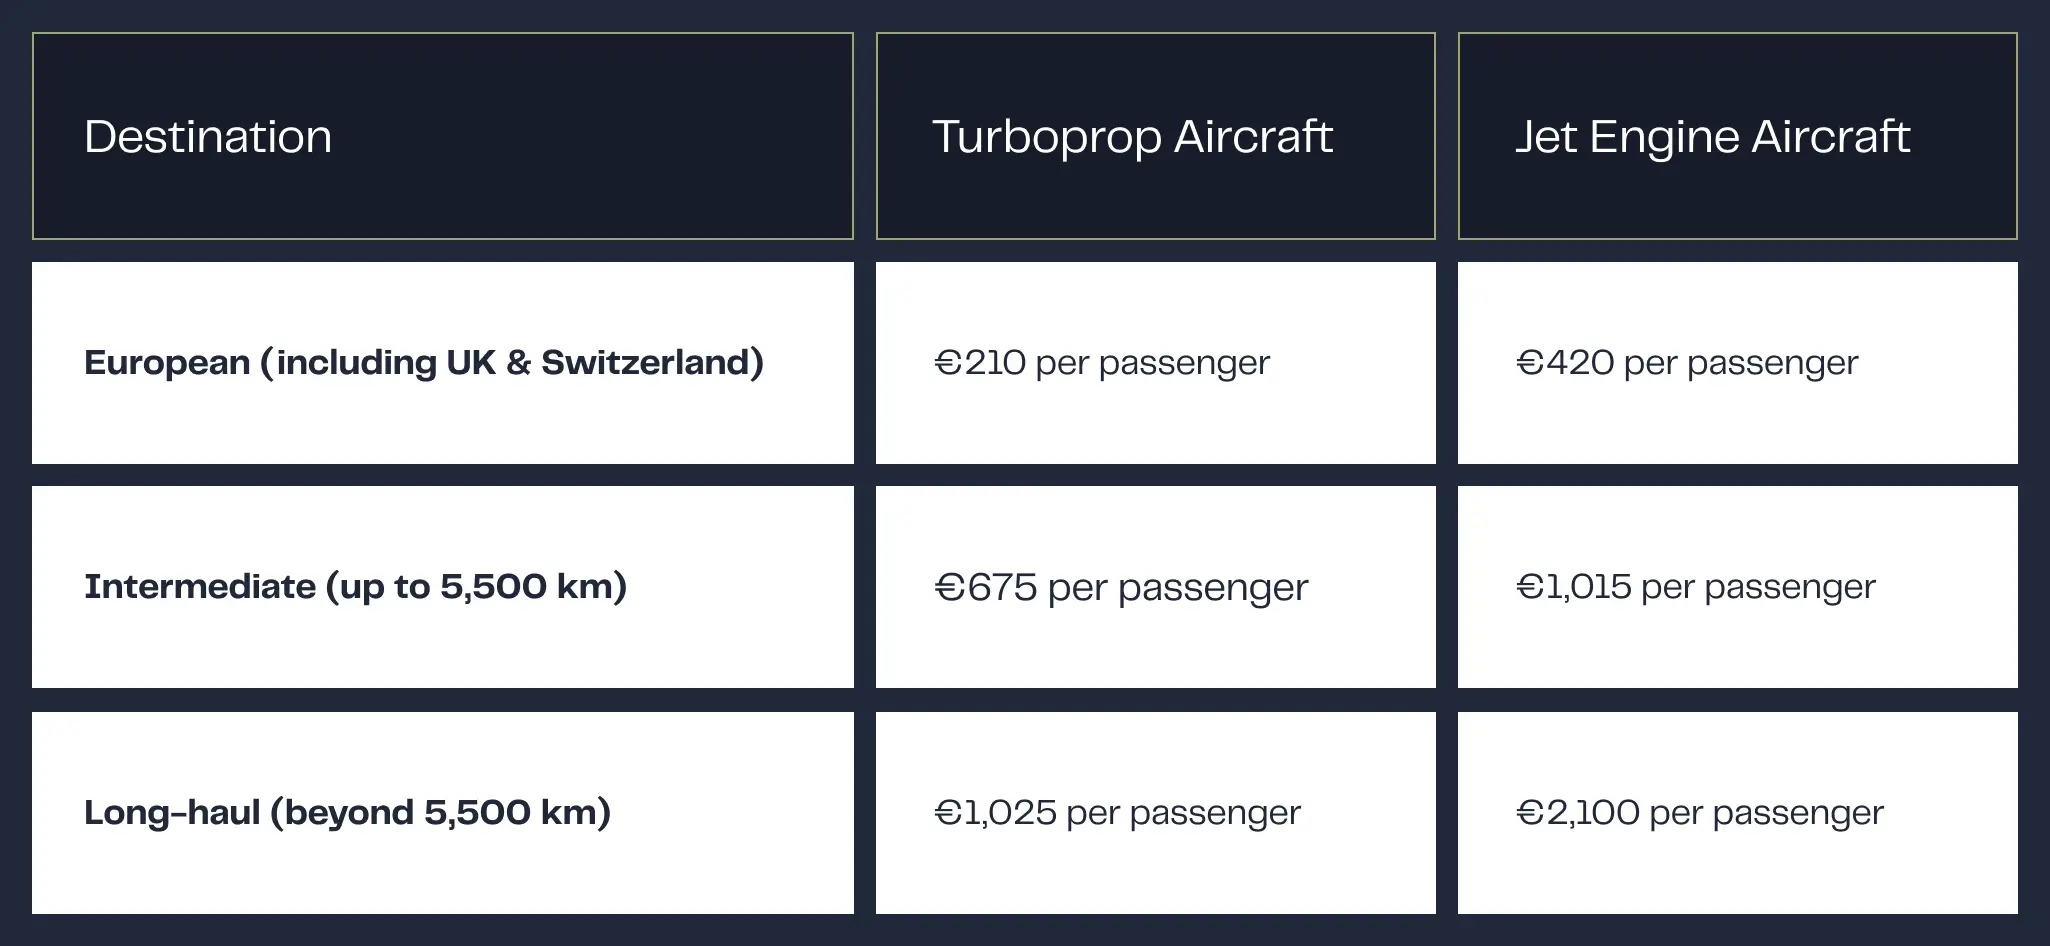
- —Europe (Royaume-Uni et Suisse compris) : 210 € par passager en turbopropulseur, 420 € par passager en jet
- —Distance intermédiaire (jusqu’à 5 500 km) : 675 € par passager en turbopropulseur, 1 015 € par passager en jet
- —Long-courrier (au-delà de 5 500 km) : 1 025 € par passager en turbopropulseur, 2 100 € par passager en jet
Les vols intérieurs en France sont en outre soumis à une TVA supplémentaire de 10 % sur ces montants.
Ce que cela signifie pour les clients de Fliteline
Si vous prévoyez d’affréter un jet privé au départ de la France après le 1er mars 2025, voici ce qu’il faut savoir :
Impact financier
La taxe représente une hausse importante des coûts d’affrètement : sur certaines routes, jusqu’à 300 % de plus que les anciennes taxes passagers. Par exemple :
- —un vol en jet de la France vers une autre destination européenne coûte 420 € de plus par passager
- —un vol international long-courrier en jet ajoute 2 100 € par passager au coût de votre affrètement
Pour donner un ordre de grandeur, un vol affrété de Bordeaux à Marseille, puis à Lyon avant le retour à Bordeaux, ajouterait environ 7 500 € à un affrètement de 12 000 €. Pour mettre ces coûts supplémentaires en regard de la valeur du déplacement pour votre entreprise, consultez notre page consacrée à l’affrètement d’affaires.
Comment la taxe est-elle calculée ?
Plusieurs particularités de cette taxe méritent d’être soulignées :
- 01Méthode de calcul de la distance : toutes les distances de vol sont calculées depuis l’aéroport Paris Charles de Gaulle, quel que soit votre point de départ réel en France. Cette approche standardisée simplifie le calcul mais ne reflète pas toujours la distance réellement parcourue.
- 02Responsabilité de la collecte : les exploitants (y compris les exploitants partenaires de Fliteline) sont chargés de percevoir et de reverser la taxe, sous peine de sanctions en cas de manquement.
- 03Application à tous les passagers : la taxe s’applique à chaque passager à bord, y compris sur les vols à vide (empty legs).
- 04Aucune exonération connue : à ce jour, il ne semble exister aucune exonération pour les vols d’aviation d’affaires.
Réaction du secteur et impact sur le marché
L’European Business Aviation Association (EBAA) a exprimé de vives inquiétudes au sujet de la taxe, estimant que ses conséquences pourraient aller bien au-delà de la seule hausse des coûts d’affrètement. Selon l’EBAA, cette taxe pourrait :
- —coûter à la France jusqu’à 120 milliards d’euros d’investissements étrangers d’ici 2030
- —entraîner la perte d’environ 104 000 emplois, les voyageurs en jet privé modifiant leurs projets pour éviter ce surcoût
L’EBAA a contesté la taxe sur le fondement constitutionnel, en faisant valoir qu’il n’existe « aucune différence objective entre Air France et un vol d’affaires qui puisse justifier un niveau de taxe différent ».
Des solutions stratégiques pour les voyageurs Fliteline
En tant que courtier en affrètement aérien attitré, Fliteline s’engage à vous aider à faire face à ces changements avec un minimum de perturbations pour vos projets de voyage. Voici quelques stratégies que nous pouvons étudier ensemble :
Des options alternatives pour organiser vos voyages
- 01Optimisation des itinéraires : nous pouvons vous aider à planifier des itinéraires qui limitent, lorsque c’est possible, l’exposition aux tranches de taxe les plus élevées.
- 02Choix de l’appareil : opter pour un turbopropulseur plutôt qu’un jet, lorsque c’est pertinent, peut réduire sensiblement la charge fiscale. Par exemple, choisir un turbopropulseur pour un trajet européen permet d’économiser 210 € par passager par rapport à un jet.
- 03Autres points de départ : pour certains trajets, partir d’un aéroport d’un pays voisin peut s’avérer plus économique. Selon votre point de départ, des aéroports en Belgique, au Luxembourg ou en Suisse peuvent constituer de bonnes alternatives.
- 04Prix transparents : Fliteline vous communique toujours, en amont et de façon claire, toutes les taxes et tous les frais applicables, pour que vous puissiez décider en connaissance de cause. Comprendre ce qu’un courtier en affrètement gère pour vous permet aussi de voir comment ces itinéraires alternatifs sont évalués et coordonnés.
Questions fréquentes sur la taxe aérienne française
Quand la nouvelle taxe entre-t-elle en vigueur ?
La nouvelle taxe française sur les passagers de jets privés entre en vigueur le 1er mars 2025.
La taxe s’applique-t-elle aux vols à destination de la France ?
Non, la taxe ne s’applique qu’aux départs des aéroports français, pas aux arrivées.
Une escale technique permet-elle d’éviter la taxe ?
La taxe s’applique à tous les départs de France, quels que soient le motif ou la durée de l’escale.
Quel impact sur les vols à vide (empty legs) ?
La taxe s’applique à tous les passagers à bord, même sur les vols à vide, ce qui pourrait les rendre moins avantageux qu’auparavant. Pour en savoir plus sur le fonctionnement concret des vols à vide, consultez notre page sur l’affrètement privé.
Conclusion
Si la nouvelle taxe française sur les passagers marque un changement important pour l’aviation privée en France, Fliteline reste déterminé à vous offrir un service et une valeur exceptionnels. Notre équipe d’experts suit ces évolutions en permanence et se tient prête à vous aider à adapter vos projets de voyage.
Pour un conseil personnalisé sur l’incidence de ces changements sur vos besoins, contactez votre chargé de compte Fliteline. Nous veillons à ce que votre expérience en jet privé reste aussi fluide et agréable que possible, quelles que soient les évolutions réglementaires. Si vous prévoyez prochainement un départ de France, échangez avec notre équipe affrètement privé sur les options adaptées à votre itinéraire.
À retenir
- —La nouvelle taxe française sur les passagers de jets privés s’applique à partir du 1er mars 2025
- —Les montants vont de 210 € à 2 100 € par passager selon le type d’appareil et la destination
- —Tous les passagers des vols en jet privé au départ de la France sont soumis à la taxe
- —Fliteline propose plusieurs stratégies pour en limiter l’impact, notamment d’autres itinéraires et un autre choix d’appareil
- —Les organisations professionnelles prévoient un impact économique important, avec de possibles pertes d’emplois et une baisse des investissements